Domain qotm.de kaufen?
Wir ziehen mit dem Projekt
qotm.de um.
Sind Sie am Kauf der Domain
qotm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qotm.de kaufen?
Was ist das bilanzielle Eigenkapital?
Das bilanzielle Eigenkapital ist der Teil des Gesamtkapitals eines Unternehmens, der den Eigentümern gehört und in der Bilanz ausgewiesen wird. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen, den Kapitalrücklagen und weiteren Eigenkapitalpositionen zusammen. Das bilanzielle Eigenkapital dient als Sicherheitspolster für Gläubiger und Investoren und zeigt die finanzielle Stabilität und Solidität eines Unternehmens. Es ist wichtig für die Bewertung der finanziellen Gesundheit eines Unternehmens und kann auch als Kennzahl für die Eigenkapitalrendite herangezogen werden. Unternehmen streben in der Regel danach, ihr bilanzielles Eigenkapital zu stärken, um langfristig erfolgreich zu sein. **
Wann liegt eine bilanzielle Überschuldung vor?
Eine bilanzielle Überschuldung liegt vor, wenn das Eigenkapital eines Unternehmens negativ ist und somit die Verbindlichkeiten höher sind als die Vermögenswerte. Dies kann dazu führen, dass das Unternehmen seine Schulden nicht mehr bedienen kann und zahlungsunfähig wird. In der Bilanz wird die Überschuldung durch eine negative Eigenkapitalquote oder eine Überschuldungsbilanz deutlich. Unternehmen sollten frühzeitig Maßnahmen ergreifen, um eine bilanzielle Überschuldung zu vermeiden, da dies ernsthafte Konsequenzen für die Geschäftstätigkeit haben kann. Es ist wichtig, regelmäßig die Finanzsituation des Unternehmens zu überprüfen und gegebenenfalls rechtzeitig Gegenmaßnahmen zu ergreifen. **

Ähnliche Suchbegriffe für Bilanzielle Kosten
Top-Angebote
Produkte zum Begriff Bilanzielle Kosten:
-
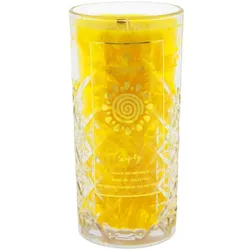
Dankbarkeitskerze »Erfolg«Seien Sie erfüllt von tiefer Dankbarkeit Bringen Sie achtsam Ihre Dankbarkeit mit den wohltuenden Düften dieser Dankbarkeitskerzen zum Ausdruck. Seien Sie ganz im Augenblick und spüren Sie das Gefühl von tiefer Dankbarkeit. Denn diese stärkt das Selbstvertrauen, führt zu innerer Stärke, bringt Positivität und Ausgeglichenheit. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Erfolg« Zelebrieren Sie Ihren Erfolg und bringen Sie noch mehr Glück in Ihr Leben. Der Duft der süßen Orange und des Abramelin-Öls erfüllen Körper, Geist und Seele mit positiver Energie sowie Glückseligkeit.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selbstvertrauen Bachblütenpastill.nach Doktor BachAnwendungsgebiet von Selbstvertrauen Bachblütenpastill.nach Doktor BachFruchtig, weich, bio: Die N°42 Vertrauen Pastillen BIO verbinden eine Mischung aus Original-Bachblütenessenzen nach Dr. Edward Bach – Larch, Gentian, Aspen und Cerato – mit natürlichem Blaubeeraroma in einer zartweichen Pastille auf Basis von Akaziengummi.Die natürlichen Ballaststoffe aus Akaziengummi (Gummi arabicum) binden die Aromen und lösen sich langsam im Mund – für ein lang anhaltendes Geschmackserlebnis. Mit hohem Ballaststoffgehalt (34 g je 100 g). Alle Zutaten landwirtschaftlichen Ursprungs stammen aus biologischer Landwirtschaft hergestellt in Frankreich. Vegan, alkoholfrei und glutenfrei – ideal für Büro, Uni und unterwegs.Das zeichnet die N°42 Pastillen BIO aus:• Original-Bachblüten: Larch, Gentian, Aspen und Cerato• Alle landwirtschaftlichen Zutaten aus biologischem Anbau• Natürliches Blaubeeraroma• Hoher Ballaststoffgehalt• Vegan, alkoholfrei und glutenfreiWirkstoffe / Inhaltsstoffe / ZutatenZutaten: Verdickungsmittel: Gummi arabicum*, Zucker*, Glukosesirup*, natürliches Blaubeeraroma*, Säuerungsmittel: Citronensäure, Bachblütenessenzen* (Lärche, Enzian, Espe, Bleiwurz 0,25 %), Schwarzkarottenkonzentrat*, Überzugsmittel: Carnaubawachs*. (*aus kontrolliert biologischem Anbau DE-ÖKO-006)Nährwerte pro 100 g: Energie 1058 kJ / 253 kcal Fett < 0,5 g, davon gesättigte Fettsäuren < 0,1 g Kohlenhydrate 45 g, davon Zucker 36 g Ballaststoffe 34 g Eiweiß 0,9 g Salz < 0,01 gGummipastillen mit Bachblütenessenzen, Geschmacksrichtung Blaubeere, aus biologischer LandwirtschaftBio-Kontrollstelle: DE-ÖKO-006GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungBei Bedarf mehrmals täglich eine Pastille langsam im Mund zergehen lassen.HinweiseKühl und trocken lagern, vor Feuchtigkeit schützen. Nach dem Öffnen wieder7,12 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Verbunden sein - Selbstvertrauen Raumspray 75mlHalt und Zuversicht stärken, frischen Mut gewinnen. Die ätherischen Öle von Lorbeer, Vetiver u.a. vermitteln Selbstvertrauen, ermutigen zu neuen Schritten und begleiten dich in Momenten, in denen du dich sicher und aufgehoben fühlen möchtest. Mit 100% naturreinen ätherischen Ölen (Lorbeer, Vetiver, Zitrone, Orange u.a.). ermutigt & stärkt für frischen Mut & Zuversicht mit Bio-Lorbeer15,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter



-
Wie beeinflussen verschiedene bilanzielle Bewertungsmethoden das Eigenkapital eines Unternehmens?
Verschiedene bilanzielle Bewertungsmethoden können das Eigenkapital eines Unternehmens unterschiedlich ausweisen, je nachdem ob sie zum Beispiel den Marktwert oder den Anschaffungswert von Vermögenswerten berücksichtigen. Dadurch kann das Eigenkapital höher oder niedriger ausfallen, was Auswirkungen auf die Finanzkennzahlen und die Bewertung des Unternehmens haben kann. Die Wahl der Bewertungsmethoden beeinflusst somit die Transparenz und Vergleichbarkeit der Bilanz. **
-
Wie wirkt sich die bilanzielle Abschreibung auf das Gesamtergebnis aus?
Die bilanzielle Abschreibung wirkt sich direkt auf das Gesamtergebnis eines Unternehmens aus, da sie einen direkten Einfluss auf den Gewinn hat. Durch die Abschreibung wird der Wert des Anlagevermögens über die Nutzungsdauer verteilt, was zu einem geringeren Gewinn in der Gewinn- und Verlustrechnung führt. Dadurch sinkt das Gesamtergebnis des Unternehmens. Die Abschreibung hat somit Auswirkungen auf die Profitabilität und die finanzielle Gesundheit des Unternehmens. Es handelt sich dabei um einen Buchungsvorgang, der keinen direkten Cashflow-Effekt hat, sondern lediglich die Darstellung des Unternehmensvermögens in der Bilanz beeinflusst. **
-
Wie beeinflussen verschiedene bilanzielle Maßnahmen die finanzielle Gesundheit eines Unternehmens?
Verschiedene bilanzielle Maßnahmen wie z.B. Abschreibungen, Rückstellungen oder Bewertung von Vermögenswerten können das Eigenkapital und die Liquidität eines Unternehmens beeinflussen. Eine konservative Bilanzpolitik kann die finanzielle Gesundheit stärken, während aggressive Maßnahmen das Risiko von Insolvenz erhöhen können. Eine transparente und konsistente Bilanzierung ist entscheidend für das Vertrauen der Investoren und Gläubiger in die finanzielle Stabilität des Unternehmens. **
-
Was ist die Bedeutung des Jahresabschlusses und wie werden bilanzielle Sachverhalte geklärt?
Der Jahresabschluss ist ein wichtiger Bestandteil der externen Rechnungslegung eines Unternehmens. Er gibt einen Überblick über die finanzielle Lage und die Geschäftsentwicklung eines Unternehmens während eines Geschäftsjahres. Bilanzielle Sachverhalte werden in der Regel durch die Anwendung von Rechnungslegungsstandards und -richtlinien geklärt, die die Bewertung und Darstellung von Vermögenswerten, Schulden, Eigenkapital, Erträgen und Aufwendungen regeln. **


Warum stehen die kalkulatorische Abschreibung auf der Ertragsseite und die bilanzielle Abschreibung auf der Aufwandsseite?
Die kalkulatorische Abschreibung wird auf der Ertragsseite ausgewiesen, da sie den Werteverzehr eines Vermögensgegenstandes in der Gewinn- und Verlustrechnung berücksichtigt und somit die betrieblichen Erträge mindert. Die bilanzielle Abschreibung hingegen wird auf der Aufwandsseite ausgewiesen, da sie den Werteverzehr eines Vermögensgegenstandes in der Bilanz darstellt und somit den Gewinn mindert. **
Wie wirkt sich die bilanzielle Behandlung von Investitionen auf die Gewinn- und Verlustrechnung eines Unternehmens aus?
Die bilanzielle Behandlung von Investitionen beeinflusst den Gewinn eines Unternehmens, da Wertveränderungen der Investitionen direkt das Eigenkapital beeinflussen. Gewinne aus dem Verkauf von Investitionen werden in der Gewinn- und Verlustrechnung als Ertrag verbucht, während Verluste als Aufwand verbucht werden. Die bilanzielle Behandlung hat somit direkten Einfluss auf das Ergebnis und die finanzielle Situation des Unternehmens. **
Top-Angebote
Produkte zum Begriff Bilanzielle Kosten:
-
Dankbarkeitskerze »Erfolg«Seien Sie erfüllt von tiefer Dankbarkeit Bringen Sie achtsam Ihre Dankbarkeit mit den wohltuenden Düften dieser Dankbarkeitskerzen zum Ausdruck. Seien Sie ganz im Augenblick und spüren Sie das Gefühl von tiefer Dankbarkeit. Denn diese stärkt das Selbstvertrauen, führt zu innerer Stärke, bringt Positivität und Ausgeglichenheit. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Erfolg« Zelebrieren Sie Ihren Erfolg und bringen Sie noch mehr Glück in Ihr Leben. Der Duft der süßen Orange und des Abramelin-Öls erfüllen Körper, Geist und Seele mit positiver Energie sowie Glückseligkeit.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das bilanzielle Eigenkapital?
Das bilanzielle Eigenkapital ist der Teil des Gesamtkapitals eines Unternehmens, der den Eigentümern gehört und in der Bilanz ausgewiesen wird. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen, den Kapitalrücklagen und weiteren Eigenkapitalpositionen zusammen. Das bilanzielle Eigenkapital dient als Sicherheitspolster für Gläubiger und Investoren und zeigt die finanzielle Stabilität und Solidität eines Unternehmens. Es ist wichtig für die Bewertung der finanziellen Gesundheit eines Unternehmens und kann auch als Kennzahl für die Eigenkapitalrendite herangezogen werden. Unternehmen streben in der Regel danach, ihr bilanzielles Eigenkapital zu stärken, um langfristig erfolgreich zu sein. **
-
Wann liegt eine bilanzielle Überschuldung vor?
Eine bilanzielle Überschuldung liegt vor, wenn das Eigenkapital eines Unternehmens negativ ist und somit die Verbindlichkeiten höher sind als die Vermögenswerte. Dies kann dazu führen, dass das Unternehmen seine Schulden nicht mehr bedienen kann und zahlungsunfähig wird. In der Bilanz wird die Überschuldung durch eine negative Eigenkapitalquote oder eine Überschuldungsbilanz deutlich. Unternehmen sollten frühzeitig Maßnahmen ergreifen, um eine bilanzielle Überschuldung zu vermeiden, da dies ernsthafte Konsequenzen für die Geschäftstätigkeit haben kann. Es ist wichtig, regelmäßig die Finanzsituation des Unternehmens zu überprüfen und gegebenenfalls rechtzeitig Gegenmaßnahmen zu ergreifen. **
-
Wie beeinflussen verschiedene bilanzielle Bewertungsmethoden das Eigenkapital eines Unternehmens?
Verschiedene bilanzielle Bewertungsmethoden können das Eigenkapital eines Unternehmens unterschiedlich ausweisen, je nachdem ob sie zum Beispiel den Marktwert oder den Anschaffungswert von Vermögenswerten berücksichtigen. Dadurch kann das Eigenkapital höher oder niedriger ausfallen, was Auswirkungen auf die Finanzkennzahlen und die Bewertung des Unternehmens haben kann. Die Wahl der Bewertungsmethoden beeinflusst somit die Transparenz und Vergleichbarkeit der Bilanz. **
-
Wie wirkt sich die bilanzielle Abschreibung auf das Gesamtergebnis aus?
Die bilanzielle Abschreibung wirkt sich direkt auf das Gesamtergebnis eines Unternehmens aus, da sie einen direkten Einfluss auf den Gewinn hat. Durch die Abschreibung wird der Wert des Anlagevermögens über die Nutzungsdauer verteilt, was zu einem geringeren Gewinn in der Gewinn- und Verlustrechnung führt. Dadurch sinkt das Gesamtergebnis des Unternehmens. Die Abschreibung hat somit Auswirkungen auf die Profitabilität und die finanzielle Gesundheit des Unternehmens. Es handelt sich dabei um einen Buchungsvorgang, der keinen direkten Cashflow-Effekt hat, sondern lediglich die Darstellung des Unternehmensvermögens in der Bilanz beeinflusst. **
Ähnliche Suchbegriffe für Bilanzielle Kosten
-
Selbstvertrauen Bachblütenpastill.nach Doktor BachAnwendungsgebiet von Selbstvertrauen Bachblütenpastill.nach Doktor BachFruchtig, weich, bio: Die N°42 Vertrauen Pastillen BIO verbinden eine Mischung aus Original-Bachblütenessenzen nach Dr. Edward Bach – Larch, Gentian, Aspen und Cerato – mit natürlichem Blaubeeraroma in einer zartweichen Pastille auf Basis von Akaziengummi.Die natürlichen Ballaststoffe aus Akaziengummi (Gummi arabicum) binden die Aromen und lösen sich langsam im Mund – für ein lang anhaltendes Geschmackserlebnis. Mit hohem Ballaststoffgehalt (34 g je 100 g). Alle Zutaten landwirtschaftlichen Ursprungs stammen aus biologischer Landwirtschaft hergestellt in Frankreich. Vegan, alkoholfrei und glutenfrei – ideal für Büro, Uni und unterwegs.Das zeichnet die N°42 Pastillen BIO aus:• Original-Bachblüten: Larch, Gentian, Aspen und Cerato• Alle landwirtschaftlichen Zutaten aus biologischem Anbau• Natürliches Blaubeeraroma• Hoher Ballaststoffgehalt• Vegan, alkoholfrei und glutenfreiWirkstoffe / Inhaltsstoffe / ZutatenZutaten: Verdickungsmittel: Gummi arabicum*, Zucker*, Glukosesirup*, natürliches Blaubeeraroma*, Säuerungsmittel: Citronensäure, Bachblütenessenzen* (Lärche, Enzian, Espe, Bleiwurz 0,25 %), Schwarzkarottenkonzentrat*, Überzugsmittel: Carnaubawachs*. (*aus kontrolliert biologischem Anbau DE-ÖKO-006)Nährwerte pro 100 g: Energie 1058 kJ / 253 kcal Fett < 0,5 g, davon gesättigte Fettsäuren < 0,1 g Kohlenhydrate 45 g, davon Zucker 36 g Ballaststoffe 34 g Eiweiß 0,9 g Salz < 0,01 gGummipastillen mit Bachblütenessenzen, Geschmacksrichtung Blaubeere, aus biologischer LandwirtschaftBio-Kontrollstelle: DE-ÖKO-006GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungBei Bedarf mehrmals täglich eine Pastille langsam im Mund zergehen lassen.HinweiseKühl und trocken lagern, vor Feuchtigkeit schützen. Nach dem Öffnen wieder7,12 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Verbunden sein - Selbstvertrauen Raumspray 75mlHalt und Zuversicht stärken, frischen Mut gewinnen. Die ätherischen Öle von Lorbeer, Vetiver u.a. vermitteln Selbstvertrauen, ermutigen zu neuen Schritten und begleiten dich in Momenten, in denen du dich sicher und aufgehoben fühlen möchtest. Mit 100% naturreinen ätherischen Ölen (Lorbeer, Vetiver, Zitrone, Orange u.a.). ermutigt & stärkt für frischen Mut & Zuversicht mit Bio-Lorbeer15,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen verschiedene bilanzielle Maßnahmen die finanzielle Gesundheit eines Unternehmens?
Verschiedene bilanzielle Maßnahmen wie z.B. Abschreibungen, Rückstellungen oder Bewertung von Vermögenswerten können das Eigenkapital und die Liquidität eines Unternehmens beeinflussen. Eine konservative Bilanzpolitik kann die finanzielle Gesundheit stärken, während aggressive Maßnahmen das Risiko von Insolvenz erhöhen können. Eine transparente und konsistente Bilanzierung ist entscheidend für das Vertrauen der Investoren und Gläubiger in die finanzielle Stabilität des Unternehmens. **
-
Was ist die Bedeutung des Jahresabschlusses und wie werden bilanzielle Sachverhalte geklärt?
Der Jahresabschluss ist ein wichtiger Bestandteil der externen Rechnungslegung eines Unternehmens. Er gibt einen Überblick über die finanzielle Lage und die Geschäftsentwicklung eines Unternehmens während eines Geschäftsjahres. Bilanzielle Sachverhalte werden in der Regel durch die Anwendung von Rechnungslegungsstandards und -richtlinien geklärt, die die Bewertung und Darstellung von Vermögenswerten, Schulden, Eigenkapital, Erträgen und Aufwendungen regeln. **
-
Warum stehen die kalkulatorische Abschreibung auf der Ertragsseite und die bilanzielle Abschreibung auf der Aufwandsseite?
Die kalkulatorische Abschreibung wird auf der Ertragsseite ausgewiesen, da sie den Werteverzehr eines Vermögensgegenstandes in der Gewinn- und Verlustrechnung berücksichtigt und somit die betrieblichen Erträge mindert. Die bilanzielle Abschreibung hingegen wird auf der Aufwandsseite ausgewiesen, da sie den Werteverzehr eines Vermögensgegenstandes in der Bilanz darstellt und somit den Gewinn mindert. **
-
Wie wirkt sich die bilanzielle Behandlung von Investitionen auf die Gewinn- und Verlustrechnung eines Unternehmens aus?
Die bilanzielle Behandlung von Investitionen beeinflusst den Gewinn eines Unternehmens, da Wertveränderungen der Investitionen direkt das Eigenkapital beeinflussen. Gewinne aus dem Verkauf von Investitionen werden in der Gewinn- und Verlustrechnung als Ertrag verbucht, während Verluste als Aufwand verbucht werden. Die bilanzielle Behandlung hat somit direkten Einfluss auf das Ergebnis und die finanzielle Situation des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.